2025年通讯设备修理行业研究报告及未来趋势预测
一、行业概述
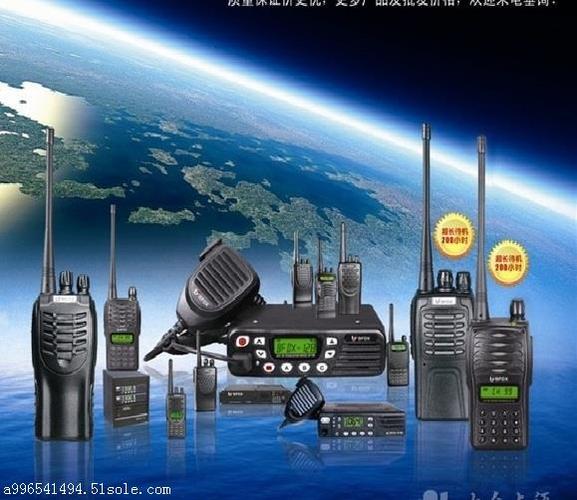
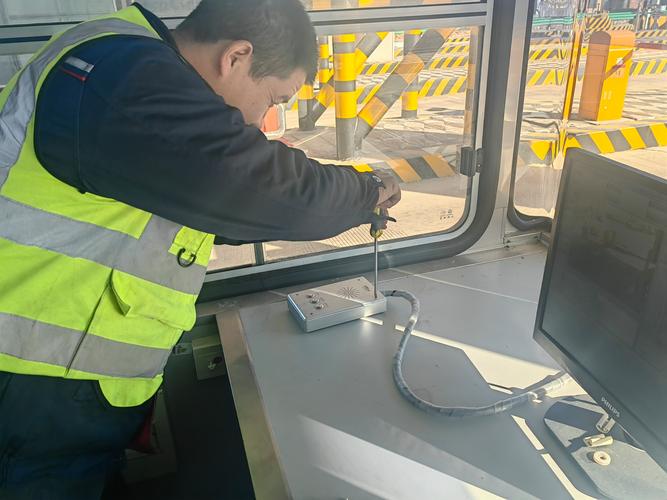
通讯设备修理行业是指对智能手机、平板电脑、无线基站设备、光通信设备、路由器、对讲机等通信终端及网络设备进行检测、维修、翻新和保养服务的产业。2025年,随着5G网络深度覆盖、6G技术研发启动、物联网设备爆发式增长,通讯设备修理行业正从传统的“维修店”模式向专业化、智能化、平台化方向转型。
二、2025年行业发展现状
1. 市场规模
据行业统计,2025年中国通讯设备修理市场规模预计达到约680亿元人民币,同比增长12.3%。其中消费级终端维修(手机、平板、可穿戴设备)占比约55%,网络设备维修(基站、光模块、交换机等)占比约35%,其他工业及专用通讯设备维修占10%。
2. 需求驱动因素
(1)5G/5.5G网络大规模商用:基站设备进入维护高峰期,运营商维保外包比例上升至65%以上;
(2)智能终端保有量高企:中国智能手机存量超12亿部,换机周期延长至36个月,维修需求刚性增长;
(3)物联网设备激增:工业网关、车联网模块、智能表计等年出货量超5亿台,后市场维修服务需求快速释放;
(4)循环经济政策推动:多地出台电子产品以旧换新与维修补贴政策,鼓励延长设备使用寿命。
3. 供给格局
行业呈现“哑铃型”结构:一端是运营商体系内的专业维保服务商(如中通服、华为服务等),占据网络设备维修70%以上份额;另一端是碎片化的消费电子维修店及线上平台(如闪修侠、极客修),全国注册维修门店超30万家。头部平台通过连锁化、标准化运营提升集中度,但整体行业仍较分散。
4. 技术应用
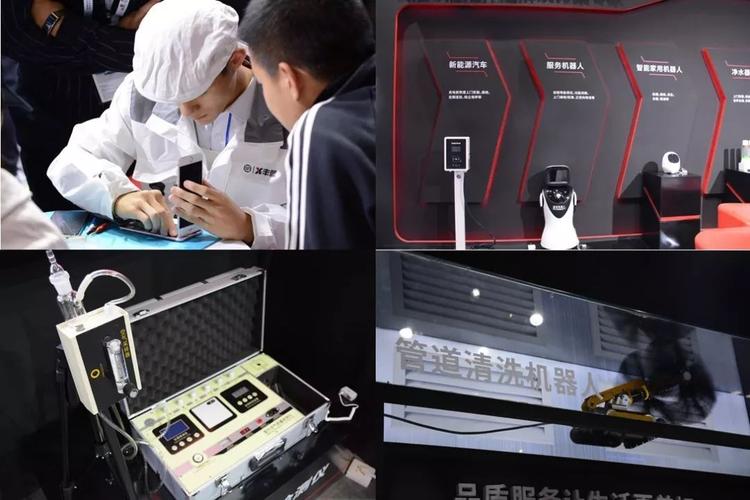
(1)AI辅助故障诊断:基于图像识别和知识图谱的智能检测系统可快速定位硬件故障,维修效率提升40%;
(2)远程协作维修:AR眼镜+专家远程指导模式在基站和光通信设备维修中普及率约18%;
(3)原厂级诊断工具开放:华为、中兴、小米等厂商向授权服务商开放部分诊断接口,推动维修规范化;
(4)3D打印备件:非精密结构件现场打印逐步试点,降低备件库存成本。
三、行业主要问题与挑战
- 技术壁垒与配件限制:高端芯片、专用测试仪器依赖进口,原厂配件流通管制严格,维修质量参差不齐;
- 人才短缺:兼具电子技术、通信原理及数据分析能力的复合型维修人才缺口约25万人;
- 价格竞争激烈:消费级维修市场低价竞争严重,单机维修均价较2023年下降8%;
- 标准化程度低:网络设备维修缺乏统一的工时定额与质量标准,服务定价混乱。
四、未来行业发展趋势预测(2026-2030)
1. 智能化维修成为主流
AI故障预判与自动修复系统将覆盖60%以上的通用型维修场景,智能维修终端(如自动检测工装)价格下降至万元以内,推动单店效率翻倍。
2. 服务模式向“维修即服务(RaaS)”演进
运营商和设备商将推出按需付费的维保订阅服务,企业客户按年付费获得监测、保养、维修、备件一站式服务,预计2030年RaaS模式占网络维修市场40%以上。
3. 认证体系与连锁品牌崛起
行业将形成国家级维修能力认证标准(分初级、中级、高级、专家级),头部连锁品牌市占率将从当前的8%提升至25%以上,夫妻店逐步加盟或转型为社区服务节点。
4. 跨境电商维修服务兴起
依托中国供应链优势,面向东南亚、中东、拉美等市场的跨境寄修与本地化维修服务将形成百亿级市场,支持多语言工单及国际物流一体化。
5. 绿色维修与循环利用深化
模块化设计普及率提升,维修商可更换单个模块而非整板报废;旧件回收再利用体系完善,贵金属提炼与元件再制造成为新利润点。
6. 6G研发带来增量机遇
2030年前后6G预商用启动,测试仪器维修、原型设备调试与专用治具校准需求将显著增长,提前布局高频测试维修能力的企业将获得先发优势。
五、策略建议
- 维修企业应加快数字化工具采购与员工技能升级,争取原厂授权认证;
- 运营商可建立区域性共享维修中心,整合中小服务商资源;
- 政府与行业协会应推动维修标准而非牌照管理,完善配件溯源与质量保障机制;
- 投资重点关注高端测试设备维修、RAAS运营平台、以及逆向物流配套服务领域。
2025年的通讯设备修理行业正处于从“低端维修”向“技术服务和后市场运营”跃迁的关键阶段。智能化和网络化趋势下,具备技术整合能力和标准化管理能力的维修服务企业将抢占先机,支撑千亿级通信設備全生命周期管理市场的健康发展。
如若转载,请注明出处:http://www.gongsizhucen.com/product/40.html
更新时间:2026-10-30 16:31:48